Categoria: Colunistas

Eleições 2026: Propaganda eleitoral

Eleições 2026: Propaganda eleitoral começa neste domingo (16); veja as novidades.

A propaganda eleitoral, que marca o início da campanha das Eleições 2026, começa no próximo domingo (16). A publicidade é realizada para apresentar candidatas e candidatos à população, divulgar suas propostas e, principalmente, solicitar o voto do eleitor. As regras estão estabelecidas na Resolução nº 23.610/2019, que passou a vigorar com novo texto após a aprovação da Resolução nº 23.755/2026 pelo Tribunal Superior Eleitoral (TSE). Para garantir igualdade de condições na disputa, a propaganda eleitoral só pode ser iniciada na data posterior ao encerramento do prazo para o registro das candidaturas, que termina às 19h deste sábado (15). A partir do domingo (16), ficam permitidas, por exemplo, a circulação paga ou impulsionada de propaganda eleitoral na internet e a realização de comícios e utilização de aparelhagem de sonorização fixa, entre 8h e 24h, com exceção do comício de encerramento da campanha, que poderá ser prorrogado por mais duas horas. Também é autorizado o uso de alto-falantes e amplificadores de som entre 8h e 22h, desde que respeitada a distância mínima de 200 metros das sedes dos Poderes Executivo e Legislativo, dos tribunais e quartéis e, quando em funcionamento, de hospitais, casas de saúde, escolas, bibliotecas públicas, igrejas e teatros. É possível ainda a divulgação paga, na imprensa escrita, e a reprodução na internet do jornal impresso, de até dez anúncios de propaganda eleitoral, por veículo, em datas diversas, para cada candidata ou candidato, respeitadas as normas estabelecidas na legislação. No dia 28 de agosto tem início o horário eleitoral gratuito do 1º turno, que passa a ser exibido nas emissoras de rádio e televisão até 1º de outubro. Novidades para as Eleições 2026 Em março, o TSE editou a Resolução nº 23.755/2026, que alterou a Resolução nº 23.610/2019, atualizando as regras sobre o uso da Inteligência Artificial (IA) na campanha eleitoral. Entre as principais novidades, está a proibição de publicar, republicar (mesmo que de graça) ou impulsionar qualquer novo conteúdo sintético gerado ou alterado por Inteligência Artificial (IA) no período compreendido entre as 72 horas que antecedem o pleito até 24 horas após o encerramento da eleição. Provedores de aplicação que utilizam sistemas de IA também estão proibidos de fornecer, ainda que solicitado pela usuária ou pelo usuário, recomendação de candidaturas, de forma a impedir a interferência algorítmica na decisão do voto. Além disso, redes sociais e plataformas digitais são obrigadas a realizar o banimento de perfis falsos, apócrifos ou automatizados em caso de prática reiterada de condutas de crime eleitoral ou de publicação de fatos notoriamente inverídicos ou gravemente descontextualizados que possam atingir a integridade do processo eleitoral, que tenham sido assim reconhecidos pela Justiça Eleitoral. A norma inclui ainda a vedação à propaganda eleitoral ou ao assédio eleitoral em ambiente de trabalho público ou privado e a permissão para veiculação de publicidade eleitoral impressa em Braille por meio da distribuição de folhetos ou volantes referentes a pleito majoritário. Juízes da propaganda Em julho, o TRE-SP aprovou a Resolução nº 689/2026, que trata da fiscalização da propaganda eleitoral, das enquetes e dos comícios nas Eleições 2026. O poder de polícia eleitoral sobre propaganda irregular praticada em ambiente físico ou que possua endereço delimitado territorialmente será exercido pelas juízas e pelos juízes eleitorais das zonas eleitorais do estado. Já o poder de polícia nas propagandas veiculadas na internet e na divulgação de enquetes será exercido, exclusivamente, pelos magistrados auxiliares: desembargadora Claudia Lúcia Fonseca Fanucchi, juíza Maria Domitila Prado Manssur e juiz Ronnie Herbert Barros Soares. Os magistrados foram designados para a função em sessão administrativa do Pleno realizada em dezembro do ano passado. Aplicativo Pardal As denúncias referentes à propaganda eleitoral irregular serão recebidas e tratadas por meio do aplicativo Pardal após o início do período de propaganda eleitoral, em 16 de agosto. O corregedor regional eleitoral, desembargador Roberto Maia Filho, vai coordenar e supervisionar os trabalhos de fiscalização da propaganda eleitoral no estado.  Propaganda intrapartidária Diferentemente da propaganda eleitoral, a propaganda intrapartidária ocorreu durante as convenções (entre 20 de julho e 5 de agosto) e nos 15 dias que as antecederam, ou seja, desde 5 de julho. A propaganda intrapartidária é voltada exclusivamente ao ambiente interno dos partidos e tem como objetivo convencer filiadas e filiados a escolher determinado pré-candidato para representar a legenda nas eleições.  Por ser destinada apenas aos integrantes da agremiação, essa modalidade não utiliza rádio, televisão ou outdoors. A legislação também determina que todo o material empregado na divulgação seja retirado imediatamente após a convenção partidária. As regras estão estabelecidas na Lei nº 9.504/1997 e Resolução nº 23.610/2019, do Tribunal Superior Eleitoral (TSE). Propaganda partidária Além das publicidades eleitoral e intrapartidária, a legislação estabelece a propaganda partidária, que não deve ser confundida com as modalidades anteriores. Ela é utilizada pelos partidos para divulgar programas, princípios, posicionamentos e atividades institucionais, sem promover candidaturas nem pedir votos. Em anos eleitorais, a veiculação gratuita dessa categoria no rádio e na televisão fica restrita ao primeiro semestre, encerrando-se no dia 30 de junho. Já nos anos em que não há eleições, a propaganda partidária é transmitida tanto no primeiro quanto no segundo semestre. A modalidade está prevista na Lei nº 9.504/1997 (Lei das Eleições) e Lei nº 9.096/1995 (Lei dos Partidos Políticos). Votação em outubro O 1º turno das eleições ocorre em 4 de outubro, quando eleitoras e eleitores voltam às urnas para escolher deputados federais,deputados estaduais, senador (duas vagas), governador e presidente da República. Se necessário, o segundo turno será realizado em 25 de outubro, último domingo do mês. Eleitoras e eleitores que estiverem fora de seu domicílio eleitoral no período da votação, podem solicitar a habilitação para votar em trânsito nas Eleições 2026 até o dia 20 de agosto.
Leia mais »
Janaína Landim

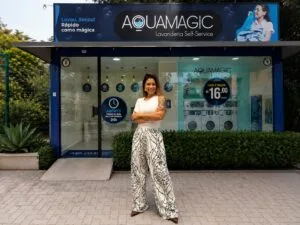
Moradora de Atibaia que perdeu a melhor amiga, a sócia e o pai em sete meses, manteve a empresa funcionando apesar do luto.

Janaína trabalha como compliance em banco, tem uma franquia de lavanderia em Atibaia e enfrentou três perdas em sequência. Durante a depressão causada pelo luto, pensou em vender tudo, mas decidiu continuar Janaína Landim tinha uma rotina organizada entre o trabalho como coordenadora de compliance em uma instituição financeira e a gestão da Aquamagic, sua franquia de lavanderia self-service em Atibaia, interior de São Paulo. A unidade, aberta em julho de 2023, funcionava bem: ela ia duas vezes por dia fazer a limpeza e manutenção das máquinas, enquanto o pai passava o dia olhando as câmeras de segurança e orientando os clientes remotamente. A sócia, Adriana, dividia com ela as responsabilidades do negócio. Entre março e outubro de 2024, essa estrutura desmoronou. Primeiro, em março, morreu a amiga que Janaína cuidava havia tempos e enfrentava uma doença grave. Alguns meses depois, a sócia decidiu sair. Ela também estava enfrentando a doença do próprio pai e não conseguia mais se dedicar à loja. As duas entraram em pequenos atritos, mas a separação foi amigável. Janaína comprou a parte de Adriana, que havia investido metade dos R$ 240 mil necessários para abrir a franquia. Em outubro, o pai de Janaína morreu. A perda desencadeou um quadro de depressão. Durante o luto, Janaína pensou em vender a loja e se desfazer de tudo. “Minha vida pessoal desabou. Até eu assimilar as coisas, entrei num quadro de depressão“, conta. A perda foi dupla: além do luto pessoal, ela perdeu quem cuidava diretamente da operação. “A diversão dele era ficar nas câmeras e pegar o cliente fazendo ‘coisa errada’. Ele ficava feliz em me ajudar.” Reorganização sem pausar Janaína não fechou a lavanderia em nenhum momento. Durante o período mais crítico da depressão, quando cogitou vender, foi a lembrança do pai que a segurou. “Pensei que ele não queria que eu me desfizesse da loja, que ele gostaria que eu seguisse do jeito que era minha vida com ele aqui.” O que a fez decidir continuar foi o apego à loja e algo que o pai sabia bem: o quanto aquele negócio representava para ela. “Meu pai conhecia a satisfação que eu tinha de ter um negócio de muito sucesso. Então eu segui dando orgulho para ele.” A reorganização operacional veio aos poucos. Janaína chamou a madrinha, que assumiu a função do pai: acompanha a loja remotamente pelas câmeras e aciona Janaína quando necessário. A rotina dela permaneceu a mesma: vai à unidade duas vezes por dia, de manhã e à noite, para higienizar máquinas e espaço. “Nada mudou depois do meu pai. Eu só coloquei outra pessoa no lugar para fazer a atividade que ele fazia.” O modelo da Aquamagic facilitou a continuidade durante a crise. A lavanderia é self-service: o cliente usa as máquinas sozinho, sem necessidade de atendente presente. O acompanhamento é feito remotamente por câmeras. Mas a operação não é totalmente automática. Janaína precisa manter a limpeza, fazer manutenção preventiva e monitorar o funcionamento. Convivendo com a concorrência Além das perdas pessoais, Janaína enfrentou outro desafio. Quando abriu a unidade, em 2023, era apenas a segunda lavanderia de Atibaia. Hoje existem mais de dez na cidade. “A concorrência está me atingindo um pouco, mas não tanto quanto poderia. Mantenho os clientes por perto com qualidade, limpeza e bom atendimento“, diz. A unidade fatura entre R$ 20 mil e R$ 25 mil por mês, mas ela reconhece que o volume de concorrentes impacta o resultado. Ainda assim, mantém a operação lucrativa enquanto concilia com o trabalho no banco. Sobre os sete meses de perdas sucessivas e a decisão de continuar, Janaína resume: “Esses altos e baixos no empreendedorismo fazem parte. A gente tem que entender que são fases e que é preciso superar e seguir. Não dá para desistir no primeiro obstáculo que aparece.”

Leia mais »
Ivo Ricardo Lozekam

A reforma tributária e o transporte rodoviário de cargas

Por: Ivo Ricardo Lozekam Reforma tributária. A Europa cabe dentro do Brasil, A Bahia é do tamanho da França, Minas Gerais é parecida com a Espanha e São Paulo tem o tamanho do Reino Unido. Somos gigantes, e em nossa dimensão continental, 60% de tudo o que é transportado ocorre através da malha rodoviária.    Nossa estrutura rodoviária é péssima. Do total de 1,7 milhões de quilômetros de estradas, apenas o percentual de 12% é pavimentado.  No inverno amazônico, um caminhão carregado precisa esperar até 15 dias para poder atravessar os atoleiros da BR 319, BR 230 e BR 163, ainda não pavimentadas.  O custo do frete costuma ficar entre 10 e 20% dos alimentos, dependendo das sazonalidades de produção agrícola e da distância.  O óleo diesel por sua vez em viagens de longa chega a representar metade (50%) deste custo do frete.  Por este motivo o transportador autônomo paga o imposto de renda usando uma regra especial de base de cálculo reduzida, apenas 10% do valor do frete é tributável, sendo todo o restante considerado custo com insumos.  O TAC, (transportador autônomo de cargas) representa mais da metade da frota nacional. Por este mesmo motivo as transportadoras optantes pelo Simples Nacional, tem tributação na casa de 6% a 16% de acordo com seu faturamento, percentual que inclui a contribuição previdenciária dos seus funcionários.  O Simples Nacional criou milhões de empresas e aumentou significativamente a arrecadação de tributos do país, principalmente por formalizar negócios que antes operavam na informalidade. Cerca de 18,2 milhões de empresas ativas no Brasil operam sob o regime do Simples Nacional. Isso representa 84% de todas as empresas do Brasil.  A reforma tributária ignora estes aspectos, onerando com sua fome arrecadatória as pequenas empresas optantes do Simples.  Ocorre que o contribuinte final é que pagará a conta no preço dos alimentos, na gondola do supermercado.  Em que pese, a previsão de um crédito presumido para a subcontratação de TAC, previsto no Art. 169 da EC 214/2025, em percentuais ainda a serem definidos, as transportadoras optantes pelo Simples Nacional, prestam serviços para pessoas jurídicas e estarão a frente de duas decisões.  A primeira é continuar optando pelo Simples Nacional e assim não gerando créditos de IBS e CBS para as empresas que as contratam, ficando em desvantagem com as demais empresas não optantes pelo Simples.  Esta hipótese nos parece improvável.  A segunda é optar pelo Simples Híbrido, o qual apesar de ser opcional nos termos do Art. 41 da LC 214/25, deverá ser tornar, pelas questões de mercado aqui analisadas deverá se tornar “obrigatório” para que estas empresas permaneçam no mercado.  Ao calcular o IBS e CBS em separado o “Simples” já não será tão simples.  Pois se hoje olha apenas para a linha do faturamento total para apurar seus impostos, passará a apurar débitos e créditos, nota por nota, despesa a despesa.  Na prática o serviço de transporte de carga, contrata serviços de pessoas físicas para carga e descarga, conhecidos como “chapas”.   Eles costumam auxiliar na descarga e enlonamento do caminhão e por óbvio tem um custo. Por óbvio não tem como fornecer nota fiscal, a menos que sejam organizados por meio de cooperativa, o que na prática e realidade brasileira representam a minoria.  Existe também a despesa com borracharia no transporte de cargas, o conserto do pneu, feito pelo profissional conhecido como “borracheiro”.     Somadas estas duas despesas tem um custo operacional de 4 a 8% no operacional de uma viagem. Para ficar nestes dois exemplos, o objetivo da reforma ampliar seus tentáculos arrecadatórios, para chegar nestas pessoas, que deveriam a rigor fornecer nota fiscal, para fins de crédito com destaque do IBS e CBS totalizando a alíquota de 28%.   Ou ainda optar pelo split payment, com desconto do imposto na hora de passar o cartão ou receber o PIX.   Forçar as empresas optantes pelo Simples a recolherem o IBS e CBS, não respeitando o tratamento diferenciado que deve ser conferido a pequena empresa, fará invariavelmente com que o custo tributário da cadeia aumente, notadamente aqui na cadeia do transporte rodoviário de cargas, encarecendo o custo do produto, e aqui estamos falando de frete e por consequência o reflexo nos alimentos e bolso do consumidor.  O transporte de carga já demonstrou ser capaz de parar o país, se a reforma tributária não conferir um tratamento diferenciado a categoria, a fome arrecadatória poderá ser literalmente um tiro no pé do governo. Melhor a lei se adaptar a realidade antes. Ivo Ricardo Lozekam | Sócio do Escritório Lozekam Assessoria | Advogado e Contabilista | Especialista em ICMS | Crédito Acumulado | Homologação e Transferência | Regime Especial | Impugnações Auto de Infração ICMS | Processo Administrativo Fiscal | e-CredAc | leia também: Reforma Tributária – A pá de cal na democracia

Leia mais »
Ivo Ricardo Lozekam

Reforma Tributária – A pá de cal na democracia

Por: Ivo Ricardo Lozekam Reforma Tributária. Um belo dia, alguma mente iluminada do quadrilátero acadêmico da USP acordou com uma revelação divina: o grande vilão do Brasil não é a corrupção endêmica. Não é o Estado inchado, caro e ineficiente. Tampouco é o assistencialismo eleitoreiro ou a carga tributária sufocante que esmaga quem produz. Então, estes mestres e doutores que nunca tiveram uma empresa, contrataram funcionários, ou sequer calcularam um imposto e preço de venda na prática, resolveram desenhar uma reforma tributária.   Para a elite burocrática, o verdadeiro problema do país atendia por outro nome: “guerra fiscal”. Pariram, então, um monstro. Sob o pretexto de corrigir distorções, desenhou-se uma transição asfixiante de 50 anos controlada por um Comitê Gestor sem voto, cuja real função é punir estados como Santa Catarina, Espírito Santo e regiões do Nordeste que ousaram baixar impostos para crescer. Movidos pelo ciúme da eficiência alheia, os iluminados  decidiram centralizar a riqueza nacional sob a promessa de que eles sabem como distribuir o dinheiro alheio. O resultado previsível? Terminar de quebrar o Brasil. A mecânica desse golpe financeiro é cirúrgica e aniquila a autonomia local ao confiscar o ICMS dos 27 estados — responsável por 80% da arrecadação atual — e o ISS de mais de 5.600 municípios. Toda essa dinheirama será trancada no cofre central de Brasília, controlada por um Comitê Gestor que ninguém elegeu. Essa centralização brutal da arrecadação por meio século atenta diretamente contra a democracia e contra o modelo de federação. Na prática, prefeitos e governadores legítimos viraram figuras decorativas, submissos a um conselho de burocratas que ditará, por critérios próprios de compadrinho, como o dinheiro retornará. O maior absurdo dessa equação é o completo distanciamento da realidade: Brasília está isolada e distante de tudo o que importa. É nas cidades que as pessoas de fato vivem. É nos municípios que os filhos da população estudam e é nos hospitais locais que os doentes buscam tratamento. O cidadão votou no prefeito e no governador para gerenciar essas demandas urgentes, e não em um comitê invisível encastelado no Distrito Federal. Ao sequestrar os recursos de quem gera riqueza para alimentar o balcão de conchavos políticos do Planalto, o país consagra o lema do atraso: “Mais Brasília e menos Brasil”. Isso sim é a consolidação de uma ditadura, pois centralizar está mais para ditadura do que para democracia. Ivo Ricardo Lozekam | Sócio do Escritório Lozekam Assessoria | Advogado e Contabilista | Especialista em ICMS | Crédito Acumulado | Homologação e Transferência | Regime Especial | Impugnações Auto de Infração ICMS | Processo Administrativo Fiscal | e-CredAc | LEIA TAMBÉM; Reforma Tributária: mais carga, mais centralização e o velho problema dos créditos continua.

Leia mais »
Fim do Recesso Escolar e Retomada das Aulas - Viviane Moi Kikugawa

Fim do Recesso Escolar e Retomada das Aulas: como acontece a readaptação dos estudantes?

Por: Viviane Moi Kikugawa Fim do Recesso Escolar e Retomada das Aulas: como acontece a readaptação dos estudantes? Olá caros leitores! Tudo muito bem? Meio de ano, final de semestre e muita coisa aconteceu não é mesmo? Com ele o final do recesso e a retomada das aulas e esse é nosso tema da Coluna ! O fim do recesso escolar marca o retorno à rotina, aos horários, às atividades pedagógicas e à convivência diária com colegas e professores. Embora muitas crianças e adolescentes demonstrem entusiasmo para voltar à escola, esse período também pode trazer desafios relacionados à readaptação. 😢🥺😊 Durante as férias, é comum que os horários de sono, alimentação e lazer se tornem mais flexíveis. Por isso, a retomada das aulas pode exigir um período de reorganização, especialmente nos primeiros dias. Alguns estudantes podem apresentar cansaço, dificuldade para acordar, menor concentração, irritabilidade, ansiedade ou resistência em retornar à rotina escolar.😴🫩 A readaptação não acontece da mesma forma para todos. Enquanto alguns estudantes retomam rapidamente os hábitos escolares, outros precisam de mais tempo, acolhimento e previsibilidade ( principalmente as neurodivegentes).🧩💙  Crianças que vivenciam mudanças importantes, possuem dificuldades de aprendizagem, necessidades específicas ou apresentam maior sensibilidade às alterações na rotina podem demandar uma atenção ainda mais individualizada. Nesse processo, a parceria entre família e escola é fundamental🤝🫂💕  Retomar gradualmente os horários, conversar sobre o retorno, organizar os materiais e valorizar os aspectos positivos da escola podem contribuir para que a transição seja mais tranquila. Na escola, acolher os estudantes, promover momentos de escuta e realizar atividades de integração também favorecem o sentimento de pertencimento e segurança.👭🧑‍🤝‍🧑👭 Mais do que esperar que todos retornem imediatamente ao mesmo ritmo, é importante compreender que a readaptação é um processo. Cada estudante possui seu próprio tempo e sua maneira de lidar com as mudanças⏳️🚀 O retorno às aulas pode ser uma oportunidade para reconstruir vínculos, estabelecer novas metas e fortalecer a relação com a aprendizagem. Com acolhimento, diálogo e respeito às individualidades, a retomada da rotina escolar tende a se tornar mais leve, segura e significativa. A volta às aulas não é apenas o retorno aos conteúdos: é também a retomada das relações, dos vínculos e das experiências que fazem parte do aprender.🥰💡📚 Para saber mais como ajudar as crianças e adolescentes nas escolas entre em contato conosco da Neuro Kids 🇯🇵🧠🇧🇷 📲11 97345-5045 Estamos aqui para te ajudar! Grande beijo até a próxima! 😉 Viviane Moi Kikugawa: é neuropsicopedagoga, psicopedagoga, pedagoga, especialista em neurodesenvolvimento infantil e analista do comportamento em formação. Atua há 25 anos na área da Educação, sendo os últimos 8 anos com atuação no Japão; proprietária da Neuro Kids Japão/Brasil, localizada no Centro de Atibaia.

Leia mais »
Ivo Ricardo Lozekam

Reforma Tributária: mais carga, mais centralização e o velho problema dos créditos continua.

Por: Ivo Ricardo Lozekam A Reforma Tributária (EC 132/2023) foi aprovada rapidamente, sem redução da carga tributária, com simplificação centralizadora que prejudica o Simples Nacional, eleva a tributação sobre serviços (de 5% para ~18%), incentiva a pejotização e, com o split payment inviável para indústrias, replica a Substituição Tributária, mantendo o represamento de créditos. A Redução de Carga foi assunto proibido na reforma tributária. Em nenhum momento, sequer a possiblidade de redução foi discutida.  A preocupação central dos legisladores foi manter a neutralidade da arrecadação, garantindo que o governo continue recebendo os mesmos valores. Uma reforma tributária, em sua essência, deveria sinalizar, ao menos no longo prazo, uma possibilidade real de redução da carga sobre empresas e cidadãos, o que não foi o caso. Em relação à simplificação do sistema, a reforma optou por uma abordagem vertical e centralizadora, em vez de uma simplificação horizontal. Uma verdadeira simplificação teria unificado as regras dos 27 estados sem retirar deles a arrecadação de seu maior imposto, o ICMS. A escolha pela verticalização, por sua vez, centraliza o controle e a gestão dos tributos, alterando significativamente a dinâmica de arrecadação estadual. Essas mudanças impactam diretamente o Simples Nacional. Para que as empresas optantes pelo regime continuem competitivas e possam gerar créditos para seus fornecedores, será necessário adotar o “Simples Híbrido”. Nessa modalidade, a empresa recolherá o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) separadamente, o que invariavelmente resultará em um aumento de sua carga tributária, descaracterizando a simplicidade e o benefício fiscal que o regime oferecia. No setor de serviços, o impacto será ainda mais severo. Hoje, os serviços pagam uma alíquota máxima de 5% de ISS (Imposto Sobre Serviços). Com a reforma, passam a pagar, como regra geral, a alíquota de mercadorias, que hoje está na casa de 18% no ICMS. Embora o novo sistema seja não cumulativo, haverá um aumento efetivo da carga tributária. Isso ocorre porque o maior insumo dos serviços é a folha de pagamento, e os gastos com salários não geram créditos tributários no novo modelo. Consequentemente, essas novas regras incentivam a “pejotização” em massa. A tendência é que trabalhadores sejam contratados como Pessoas Jurídicas (PJ), pois as PJs recolherão IBS e CBS, gerando créditos dentro do sistema da reforma tributária, o que torna essa modalidade mais atrativa do ponto de vista fiscal. Por fim, a implementação do split payment apresenta desafios operacionais consideráveis. Em cada operação de venda, o imposto deverá ser calculado instantaneamente, somando-se todos os débitos e créditos. Embora pareça simples em teoria, na prática, isso é inviável para empresas industriais que lidam com matérias-primas, produtos em elaboração, semi-elaborados e acabados, além de rateios de energia, gás e créditos de ativos imobilizados. Hoje, essa apuração é feita mensalmente. Fazer isso a cada emissão de nota fiscal é impossível e dependeria de controles internos complexos. Por isso, a tendência é um recolhimento a maior, levando à criação do split simplificado, onde se arbitrará um percentual de retenção conforme o setor de atividade. Podemos dizer que o split payment é, na prática, uma Substituição Tributária (ST) melhorada, pois exige uma apuração mensal em tempo real, o que é irreal, e recorre a um percentual de retenção arbitrário, replicando a lógica da ST atual. A pergunta que fica é se até hoje os créditos de ICMS e de PIS e COFINS, nunca foram devolvidos integralmente, qual o fato novo de que na reforma passariam a ser? A própria reforma responde isso, não temos fato novo, os créditos continuarão a demora para serem devolvidos.  Os prazos oficiais de devolução, de acordo com o Art. 39 da LC 214/25, ultrapassam 360 dias, devendo ser elaborado um processo para os créditos da CBS junto a RFB e outro processo para créditos da IBS junto ao Comitê Gestor. O termo IVA não aparece em nenhum momento, em toda legislação da reforma tributária, inclusive nos regulamentos do IBS e da CBS.   Isso porque não temos oficialmente o IVA.  Um IVA é imposto sobre valor agregado, com imediata devolução dos créditos.    Se a tecnologia do Split Payment pretende cobrar o valor devido apurando débitos e créditos em cada operação, de forma automática, por que esta mesma medida não é adotada para devolução dos créditos?   A resposta é simples, a formação de créditos e seu represamento é uma forma simpática de regular a arrecadação, e isto já está previsto na reforma tributária, aumento de carga e represamento de créditos, aumentando e não resolvendo os problemas atualmente existentes. Ivo Ricardo Lozekam | Sócio do Escritório Lozekam Assessoria | Advogado e Contabilista | Especialista em ICMS | Crédito Acumulado | Homologação e Transferência | Regime Especial | Impugnações Auto de Infração ICMS | Processo Administrativo Fiscal | e-CredAc | LEIA TAMBÉM: A reforma tributária centraliza o poder durante 50 anos

Leia mais »
calendário do Licenciamento 2026

Atenção, motoristas de SP: veja o calendário do Licenciamento 2026 e evite multas

Com o início dos prazos em julho, motoristas podem consultar débitos, quitar IPVA, multas e licenciamento de forma digital pelos aplicativos do Sem Parar e do Gringo motoristas de SP: veja o calendário do Licenciamento 2026. Com o início do calendário do licenciamento anual obrigatório em São Paulo, os motoristas devem ficar atentos aos prazos para regularizar o veículo e emitir o Certificado de Registro e Licenciamento de Veículo em meio digital (CRLV-e). Para que o documento seja liberado, é necessário quitar a taxa de licenciamento e não ter débitos pendentes, como IPVA, multas e licenciamentos de anos anteriores.  Para facilitar esse processo, os aplicativos do Sem Parar e do Gringo oferecem soluções digitais que permitem consultar a situação do veículo utilizando apenas a placa, verificar eventuais pendências e realizar o pagamento de forma prática, sem necessidade de deslocamento. As plataformas também disponibilizam opções de pagamento via Pix e parcelamento em até 12 vezes no cartão de crédito, conforme as condições de cada serviço.  O licenciamento vai muito além do pagamento da taxa anual. Para emitir o CRLV-e, é preciso que todos os débitos do veículo estejam regularizados. Consultar a situação do automóvel com antecedência ajuda o motorista a identificar possíveis pendências, organizar o orçamento e evitar contratempos próximos ao vencimento.   Neste ano, a taxa de licenciamento definida pelo Detran-SP é de R$ 174,08 para todas as categorias de veículos.  Calendário do licenciamento 2026 em São Paulo  Conduzir um veículo com o licenciamento vencido é uma infração gravíssima, conforme o Código de Trânsito Brasileiro (CTB). A penalidade inclui multa de R$ 293,47, sete pontos na Carteira Nacional de Habilitação (CNH) e retenção do veículo até a regularização.  Além da taxa de licenciamento, o proprietário deve quitar eventuais débitos de IPVA, multas e outras pendências para que o CRLV-e seja emitido. Tanto o Sem Parar quanto o Gringo permitem consultar gratuitamente a situação do veículo e centralizar o pagamento dos débitos em um único ambiente digital, oferecendo mais praticidade para quem deseja manter a documentação em dia.  Como incentivo à regularização do veículo, o Sem Parar oferece uma condição especial aos clientes que realizarem o pagamento do licenciamento pelo SuperApp. Até 30 de setembro, o motorista recebe um voucher R$ 30 para abastecimento.  Já com Gringo, há cupom de 30% OFF a partir de 10x para todos os estados para pagar os débitos e parcelar o licenciamento com emissão de CRLV.   Sobre o Sem Parar   O Sem Parar é uma plataforma completa de mobilidade, que facilita a vida do motorista com mais de 30 serviços disponíveis, desde pagamentos automáticos e quitação de débitos veiculares até alertas de multas, seguros, cartão de crédito e mais. Pioneiro no pagamento automático no Brasil e com mais de 25 anos de atuação, o Sem Parar integra o grupo norte-americano Corpay e conta com mais de 8 milhões de tags ativas. Está presente em 100% da malha pedagiada nacional e em mais de 8 mil pontos urbanos, incluindo estacionamentos, postos de combustível, drive-thrus, lava-rápidos e condomínios. No SuperApp Sem Parar, os clientes acessam um portfólio completo de soluções para o veículo, contratáveis também em mais de 10 mil pontos de venda, no site ou via Televendas. A empresa é vencedora de importantes prêmios, como Reclame Aqui, Melhores Serviços e Marcas Mais do Estadão, e figura entre as 100 companhias mais influentes em mobilidade urbana no Brasil. Em 2026, o Sem Parar foi listado na 24ª posição do ranking Brand Finance, que avalia as 100 marcas mais valiosas e influentes do Brasil.   Sobre o Gringo   O Gringo foi fundado em 2019 com o propósito de simplificar a vida dos mais de 80 milhões de motoristas brasileiros e faz parte do Ecossistema Sem Parar desde janeiro de 2025. Por meio do Super App, que já conta com 20 milhões de clientes, os motoristas têm acesso a uma forma simples, segura e personalizada de monitorar e realizar serviços relacionados a seus documentos e veículos, além de contratar seguros e solicitar empréstimos. A startup atua em São Paulo, Minas Gerais, Rio de Janeiro, Espírito Santo, Paraná, Santa Catarina, Rio Grande do Sul, Distrito Federal, Goiás, Mato Grosso do Sul, Bahia, Pernambuco, Maranhão e Rondônia.   O Gringo é o Super App mais baixado na categoria Auto, com nota 4,8 no Google Play e App Store; possui índice 9,8 e o selo RA1000 no Reclame AQUI; integra o programa Scale-Up Outlier da Endeavor e o Google for Startups. É o atual vencedor do Prêmio Reclame AQUI na categoria Serviços – Transporte para Condutores e a única empresa de tecnologia presente no Ranking RA.  

Leia mais »

A reforma tributária centraliza o poder durante 50 anos

A reforma tributária, ao centralizar a arrecadação, poderá tirar em definitivo a autonomia financeira dos já combalidos Estados e Municípios Brasileiros, responsáveis por educação e saúde e saneamento básico. A COBRANÇA NO DESTINO E A CENTRALIZAÇÃO Durante 50 anos haverá um critério misto de arrecadação do IBS.  A cobrança integral no destino está prevista para o ano de 2077.   Até lá o valor a ser recebido pelo Estado ou Município de destino dependerá dos cálculos feitos pelo CGIBS. Estes cálculos serão realizados com base em critérios a serem definidos pelo conselho. Durante 50 anos, a arrecadação do ICMS hoje feita pelos Estados e a arrecadação do ISS hoje feita pelos municípios será centralizada no Comite Gestor.     O PROBLEMA DA CENTRALIZAÇÃO  O princípio de uma federação é a descentralização de poderes. Em uma democracia a soberania pertente à coletividade. Por este motivo temos União, Estados e Municípios, com autonomias política, financeira e administrativa.   A autonomia política se dá pelo voto, escolhemos prefeitos, vereadores para os municípios, e governadores e deputados estaduais.   A autonomia administrativa, compreende a base territorial do município e do respetivo estado.  Todos os municípios possuem sua legislação própria assim como os Estados brasileiros tem suas próprias constituições estaduais.   ATRIBUIÇÕES DOS ENTES FEDERADOS  Aos Estados competem cuidar da segurança pública, através das polícias Civil e Militar. Compete também aos Estados, atuar de forma complementar aos municípios, gerenciando e construindo hospitais regionais com especialidades e cirurgias complexas.  Já os municípios são responsáveis pela execução direta das ações de saúde, afinal é nos municípios que as pessoas vivem, sendo responsáveis pela atenção primária, prevenção e vigilância.  O saneamento básico é responsabilidade direta dos municípios, assim como o transporte coletivo urbano, coleta de lixo, plano diretor e educação infantil.  Com a perda da autonomia financeira e centralização da arrecadação durante 50 anos pelo Comite Gestor, é certo que todos estes serviços podem restar prejudicados, pela dependência que Estados e Municípios passarão a ter da distribuição de recursos pelo Comite Gestor em Brasília.  CENTRALIZAÇÃO DE PODER X DEMOCRACIA  A centralização de poder contraria a democracia.  Na teoria democrática a soberania pertence à coletividade. Quando o poder se concentra excessivamente no topo, perde-se a horizontalidade e a descentralização, elementos fundamentais para a participação política.  O Comitê Gestor terá mais poderes do que Prefeitos e Governadores, que foram eleitos pelo povo. É na cidade que as pessoas vivem, dentro do seu Estado.  Mas reforma tributária desenhou este modelo de centralização da arrecadação, sob o pretexto de simplificar. Alguns dirão que foi uma centralização necessária, em face de acabar com a guerra fiscal. Nosso problema não é guerra fiscal, nosso problema é a carga tributária elevada, assunto que sequer foi tratado na reforma tributária. Guerra fiscal sempre foi bem-vinda pois é prova da capacidade de um Estado de atrair empresas, diminuindo impostos.  Para simplificar era só, ao invés de verticalizar, uniformizar as regras de forma horizontal, mantendo a arrecadação nos Estados e Municípios, e tornando as regras únicas em todo Brasil. Ivo Ricardo Lozekam | Sócio do Escritório Lozekam Assessoria | Advogado e Contabilista | Especialista em ICMS | Crédito Acumulado | Homologação e Transferência | Regime Especial | Impugnações Auto de Infração ICMS | Processo Administrativo Fiscal | e-CredAc | LEIA TAMBÉM: CBS e IBS – cobrança automática – devolução manual

Leia mais »
Eleições 2026 convenções partidárias

Eleições 2026: convenções partidárias podem ser realizadas até 5 de agosto

Eleições 2026: convenções partidárias, A partir de segunda (20), partidos e federações devem realizar reuniões para escolher candidatas e candidatos e deliberar sobre a formação de coligações A partir da próxima segunda (20) até 5 de agosto, partidos políticos e federações podem realizar convenções partidárias para definir coligações e escolher candidatas e candidatos aos cargos em disputa nas Eleições 2026. O período marca o início das definições oficiais para o pleito deste ano. Após as escolhas, o registro das candidaturas deve ser feito até as 19h de 15 de agosto à Justiça Eleitoral por meio do Sistema de Candidaturas — Módulo Externo (CANDex). Em 4 de outubro (data do 1º turno), eleitores irão às urnas para eleger presidente e vice-presidente da República; governador e vice-governador; senador (duas vagas); deputados federais e deputados estaduais ou distritais, no caso do Distrito Federal. Eventual 2º turno ocorrerá em 25 de outubro.  As coligações, a serem definidas nas convenções, ocorrem quando dois ou mais partidos se unem para lançar candidaturas em conjunto. Nas eleições gerais, são válidas para as disputas dos cargos majoritários: senadores, governadores e presidente da República. Já as federações são alianças entre dois ou mais partidos com afinidade programática, que se juntam para atuar como única agremiação. A união deve vigorar por, pelo menos, quatro anos e tem abrangência nacional.  A junção de uma agremiação com outras busca a obtenção de mais tempo de televisão para as campanhas eleitorais, que têm início em 16 de agosto, e a possibilidade de receber verbas de outras legendas, por exemplo. Mudanças para 2026 Uma das inovações para as Eleições 2026 é a obrigatoriedade de registro das atas de convenção e das listas de presença diretamente no CANDex e não mais em livro-ata. A lista de presença e a ata também devem ser transmitidas à Justiça Eleitoral até o dia seguinte à realização da convenção.  Como a convenção da federação é unificada, não serão recebidas atas em nome isolado de partido que integre a federação. Após o registro no CANDex, os documentos ainda devem ser impressos para coleta das assinaturas e conservação junto à agremiação partidária. Caso a convenção seja virtual ou híbrida e adote mecanismos eletrônicos (como áudio, vídeo ou assinatura digital) que supram a assinatura física, a impressão e coleta física de assinaturas podem ser dispensadas.  Entre outros dados, a ata deve informar: Requisitos para coligação e federação Caso seja formada coligação, também deverão ser informados o seu nome, se já definido, e os nomes dos partidos e das federações que a compõem, bem como o do representante da coligação, se já indicado. Já a federação deverá indicar o seu representante, o qual atuará em seu nome nos processos relativos à eleição proporcional e, em caso de concorrer isoladamente, à eleição majoritária.  Quantidade de candidaturas Nas eleições majoritárias, cada partido, federação ou coligação poderá registrar um candidato ou candidata ao cargo de governador e vice. Para senador, em 2026, serão até dois candidatos ou candidatas, cada um acompanhado de dois suplentes. Nas eleições proporcionais, cada partido ou federação poderá registrar até 100% do número de lugares mais um. Em São Paulo, é possível o registro de até 71 candidatos ao cargo de deputado federal e de até 95 candidatos ao cargo de deputado estadual.  A legislação disciplina que os partidos e federações preencherão o mínimo de 30% e o máximo de 70% das candidaturas registradas para cada gênero. O cálculo deve ser feito sobre as candidaturas efetivamente requeridas, com a devida autorização do candidato, e se considerará o gênero declarado no registro de candidatura, ainda que divergente do cadastro eleitoral. Havendo divergência, será expedida notificação à candidata ou ao candidato para que confirme a informação constante do requerimento de registro.  No último mês, o Supremo Tribunal Federal (STF) confirmou a validade da regra que obriga os partidos a destinarem, no mínimo, 30% do Fundo Especial de Financiamento de Campanha (FEFC) e do Fundo Partidário para candidatos pretos e pardos. A decisão foi tomada na análise de recursos de entidades, apresentados sob o argumento de que o valor deveria ser maior, proporcional ao número de candidatos ou da população afrodescendente. No entanto, a maioria dos ministros entendeu que os 30% funcionam como um piso obrigatório, ou seja, um ponto de partida que os partidos podem aumentar por conta própria. Local de realização e formato As convenções partidárias podem ser realizadas de forma presencial, virtual ou ter formato híbrido. As legendas podem usar gratuitamente prédios públicos, desde que comuniquem os responsáveis pelo local com antecedência mínima de uma semana. No entanto, as siglas devem arcar com custos para realização de vistoria prévia e se responsabilizar por eventuais danos ao espaço.  Nas modalidades virtual ou híbrida, o registro da presença pode ser feito mediante assinatura eletrônica, registro de áudio e vídeo, qualquer outro mecanismo ou aplicação que permita de forma inequívoca a efetiva identificação das pessoas presentes e sua anuência com o conteúdo da ata, ou coleta presencial de assinaturas, por representante designado pelo partido ou federação.  As regras sobre as convenções podem ser consultadas na Resolução nº 23.609/2019, do Tribunal Superior Eleitoral (TSE). O Tribunal Regional Eleitoral de São Paulo (TRE-SP) elaborou um manual com as principais informações sobre as reuniões partidárias e o processo de registro. O guia ainda traz orientações sobre normas para atendimento aos percentuais de gênero, dicas para registro e acompanhamento dos processos, entre outros aspectos da legislação.

Leia mais »
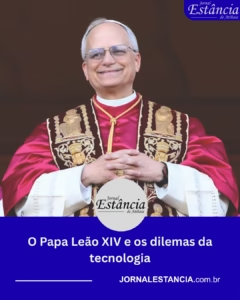
Papa Leão XIV

O Papa Leão XIV e os dilemas da tecnologia

Por: Professor Ives Gandra Martins Ciência, ética e fé: a encíclica Magnifica humanitas como um guia para o bem comum. A Encíclica Magnifica humanitas (em português: Magnífica humanidade), primeiro documento papal de Leão XIV, publicada em maio deste ano, deve ser lida não só por nós, católicos, mas por todos aqueles que realmente se interessam pela evolução do gênero humano. O documento pontifício mostra, em primeiro lugar, que para a Igreja não há incompatibilidade entre a ciência e a religião. O texto faz uma menção direta e profunda à Encíclica Rerum Novarum (“Das Coisas Novas”), de Leão XIII, publicada em 1891, que debateu a grave situação dos trabalhadores gerada pela Revolução Industrial, propondo uma via que rejeitava tanto os excessos do capitalismo quanto as propostas do socialismo. Considero que o primeiro grande documento a apresentar soluções de convivência entre a liberdade econômica e a justiça social foi a referida encíclica e não os livros daqueles autores do século XIX que propugnavam a luta de classes. As diversas encíclicas escritas a partir da Rerum Novarum revelam como a Igreja tem demonstrado compatibilidade e preocupação não só com o ser humano em sua relação com Deus, mas também com o papel de cada indivíduo na convivência com seus semelhantes. G. K. Chesterton (1874–1936), escritor inglês e defensor da fé e da tradição católica, dizia que nós não vemos o plano de Deus porque estamos do lado de trás de uma tapeçaria, vendo apenas a cordoalha (o avesso da tapeçaria) que lá existe. Mas Deus está vendo o desenho que fez para cada um de nós, a beleza da tapeçaria que está à frente d’Ele. O que a Encíclica Magnifica humanitas procura mostrar sintetiza-se em três pontos: os desafios contemporâneos da sociedade; a plena compatibilidade entre a ciência e a religião; e, finalmente — sendo este o aspecto mais relevante —, os dilemas trazidos pela inteligência artificial. O documento pondera tanto os seus benefícios quanto o risco de sua exploração negativa contra a humanidade, alertando especificamente para o perigo de a tecnologia anular o discernimento moral e desumanizar as relações de trabalho, assim como a Revolução Industrial ameaçou o operariado na época da Rerum Novarum. Mostra, enfim, que devemos aprender a utilizar essa poderosa ferramenta tecnológica para o bem comum, protegendo o gênero humano de seus efeitos nocivos. Ao traçar esse paralelo histórico, o Sumo Pontífice nos recorda que o progresso técnico, isolado de uma sólida moldura ética, tende a converter o ser humano em mero insumo produtivo. Se no século XIX a máquina a vapor ameaçava subjugar a força física do operário, no alvorecer deste milênio os algoritmos e os sistemas autônomos colocam em xeque a própria singularidade do intelecto e do livre-arbítrio. A mensagem de Leão XIV, portanto, não se reveste de um teor de oposição à tecnologia; ao contrário, ela nos convoca a resgatar a primazia da pessoa humana sobre a técnica, assegurando que a inteligência artificial sirva como instrumento de emancipação e de justiça distributiva, e nunca como vetor de novas e mais profundas desigualdades sociais. Desse modo, a leitura desta encíclica transcende o debate estritamente teológico para fixar-se como um autêntico tratado de Direito Natural e de preservação da dignidade humana. Diante de uma realidade cada vez mais fragmentada pelo relativismo e pela velocidade das transformações digitais, o documento papal surge como um guia de lucidez e de esperança. Tenho a impressão de que é uma encíclica que todos devemos ler, crentes ou não, católicos ou de outras convicções, pois ela apresenta os grandes problemas da atualidade, de toda a humanidade, trazendo sugestões muito interessantes para a convivência pacífica e harmoniosa, inclusive na busca de que o bem triunfe sobre o mal. Vale, pois, a pena ler esse importante documento, que é a Encíclica Magnifica humanitas, do Papa Leão XIV. Ives Gandra da Silva Martins é professor emérito das universidades Mackenzie, Unip, Unifieo, UniFMU, do Ciee/O Estado de São Paulo, das Escolas de Comando e Estado-Maior do Exército (Eceme), Superior de Guerra (ESG) e da Magistratura do Tribunal Regional Federal – 1ª Região, professor honorário das Universidades Austral (Argentina), San Martin de Porres (Peru) e Vasili Goldis (Romênia), doutor honoris causa das Universidades de Craiova (Romênia) e das PUCs PR e RS, catedrático da Universidade do Minho (Portugal), presidente do Conselho Superior de Direito da Fecomercio -SP, ex-presidente da Academia Paulista de Letras (APL) e do Instituto dos Advogados de São Paulo (Iasp).

Leia mais »
Jornal Estância de Atibaia
Visão geral da privacidade

Este site utiliza cookies para que possamos oferecer a melhor experiência de usuário possível. As informações dos cookies são armazenadas no seu navegador e desempenham funções como reconhecê-lo quando você retorna ao nosso site e ajudar nossa equipe a entender quais seções do site você considera mais interessantes e úteis.